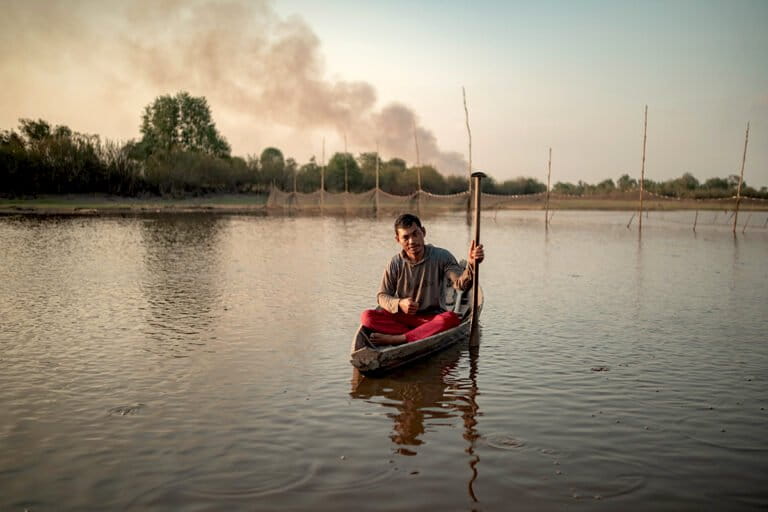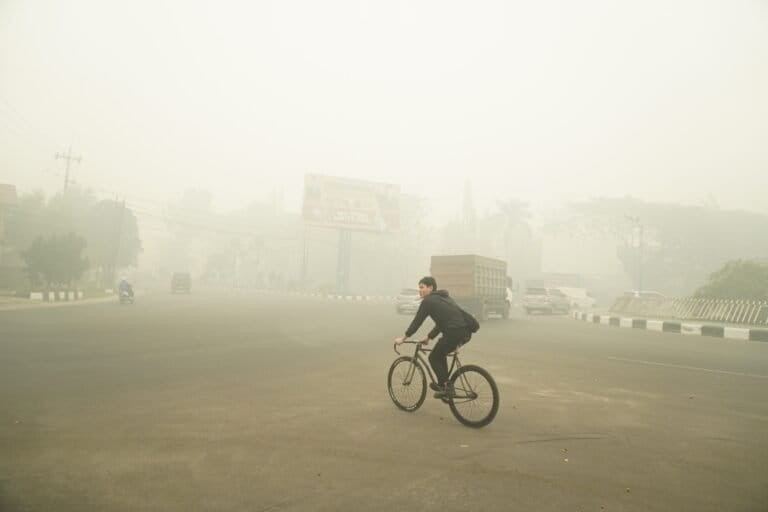

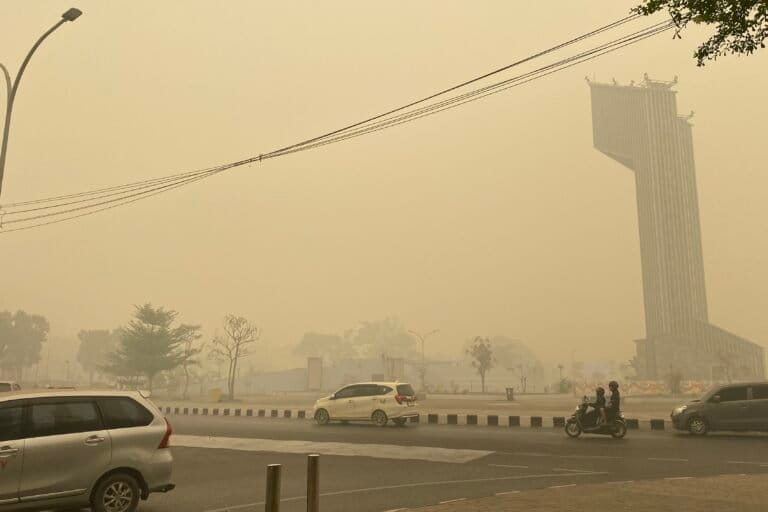
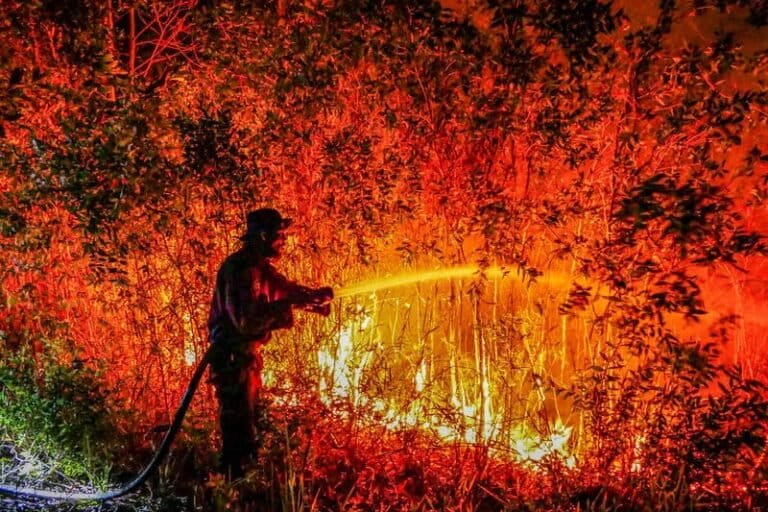
Kebakaran hutan dan lahan (karhutla) terus meluas di Kalimantan, Sumatera sampai Papua hingga saat ini. Tim Data Kompas menemukan 11.929 titik panas sepanjang 1–28 Agustus, 50,4% berada di konsesi, dari perkebunan sawit, pemanfaatan kayu, maupun pertambangan.
Temuan itu tentu tidak berarti keberadaan titik panas di dalam konsesi otomatis menyatakan perusahaan sebagai pelaku pembakaran. Kementerian Kehutanan menekankan perlu verifikasi lapangan. Namun, pola sebaran menunjukkan bahwa risiko kebakaran juga berkaitan dengan bagaimana lahan digunakan dan berubah dari waktu ke waktu.
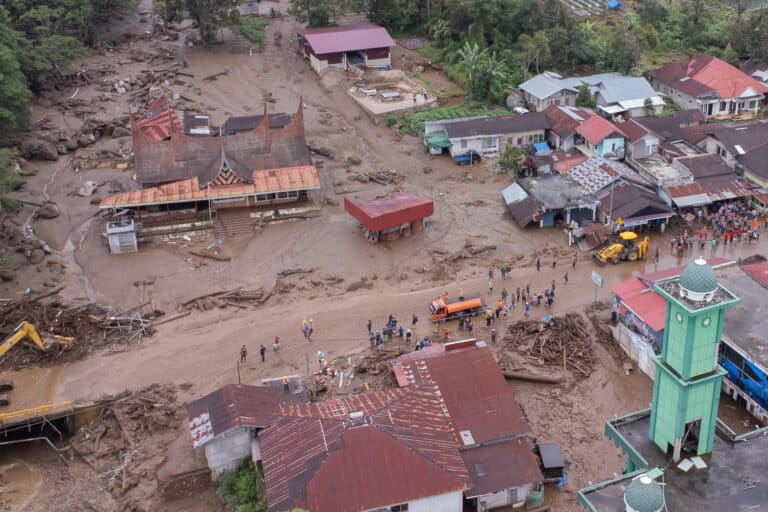
Hal serupa bisa terlihat pada banjir. Hujan ekstrem menjadi pemicu langsung, tetapi seberapa besar hujan berubah menjadi bencana juga bergantung pada kondisi daerah tangkapan air, tutupan hutan, aliran sungai, tata guna lahan, dan perubahan bentang alam di bagian hulu.
Karena itu, selain melihat bagaimana penanganan bencana, juga perlu bertanya apakah cara Indonesia menghitung risiko sudah menangkap proses pembangunan yang ikut memperbesar risiko itu?
Cara menghitung risiko penting
Sebenarnya, Indonesia mempunyai sistem pengkajian risiko bencana melalui Peraturan Kepala BNPB Nomor 2/2012 tentang Pedoman Umum Pengkajian Risiko Bencana.
Lebih dari satu dekade setelah terbit, regulasi ini masih berlaku dan tetap menjadi salah satu acuan penting pengkajian risiko bencana di Indonesia. InaRISK juga masih menggunakan Perka itu dalam penghitungan risiko melalui komponen bahaya, kerentanan, dan kapasitas.
Kajian Risiko Bencana (KRB) bukan sekadar dokumen teknis. Hasilnya sebagai dasar untuk menyusun kebijakan penanggulangan bencana dan Rencana Penanggulangan Bencana di daerah. Pedoman itu sejak awal terancang agar hasil kajian risiko bisa menjadi kebijakan pengurangan risiko.
Pilihan indikator dalam KRB menentukan faktor apa yang kemudian terlihat dalam peta dan dokumen risiko. Faktor yang tidak terukur dengan baik berpotensi tidak mendapatkan perhatian yang sama dalam kebijakan.
Sebenarnya, Perka BNPB No. 2/2012 cukup maju untuk zamannya. Bencana tidak terdefinisi semata sebagai peristiwa alam. Pedoman itu mengakui faktor non-alam dan manusia, bahkan menyebut kebijakan pembangunan yang berisiko menimbulkan bencana sebagai bagian dari penyelenggaraan penanggulangan bencana.
Kerentanan pun tidak hanya dari jumlah penduduk. Di dalamnya terdapat komponen sosial, ekonomi, fisik, dan lingkungan. Kerentanan sosial antara lain mempertimbangkan kepadatan penduduk, rasio jenis kelamin, kemiskinan, kelompok umur, dan disabilitas.
Sementara kerentanan lingkungan menggunakan jenis tutupan lahan seperti hutan lindung, hutan alam, mangrove, rawa, dan semak belukar.
Jadi, masalahnya bukan karena faktor lingkungan sama sekali tidak masuk hitungan. Masalahnya, perubahan lanskap dari waktu ke waktu belum terhitung secara eksplisit sebagai bagian dari proses pembentukan risiko.
Dari kondisi rentan menuju proses yang membuat rentan
Pedoman pengkajian risiko sebagian besar melihat kondisi yang sudah ada. Berapa banyak penduduk yang terpapar, berapa banyak aset ekonomi dan infrastruktur yang mungkin terdampak, berapa luas kawasan lingkungan yang berada dalam ancaman, serta seberapa kuat kapasitas daerah menghadapi bencana.
Pendekatan ini berguna untuk memotret kondisi risiko pada saat melakukan kajian, tetapi belum banyak menangkap bagaimana risiko terbentuk dan berubah dari waktu ke waktu.
Contoh, kebakaran hutan dan lahan. Perka BNPB memasukkan jenis hutan dan lahan, kondisi iklim, serta jenis tanah sebagai parameter ancaman karhutla. Tetapi indikator itu belum secara eksplisit mengukur proses seperti perluasan konsesi, perubahan penggunaan lahan yang cepat, riwayat pembukaan hutan, atau tekanan aktivitas ekonomi terhadap suatu lanskap.
Pelajaran dari wilayah tambang
Dalam penelitian saya mengenai pertambangan nikel di Halmahera dan Morowali, hubungan antara perubahan lanskap dan risiko banjir terlihat cukup jelas.
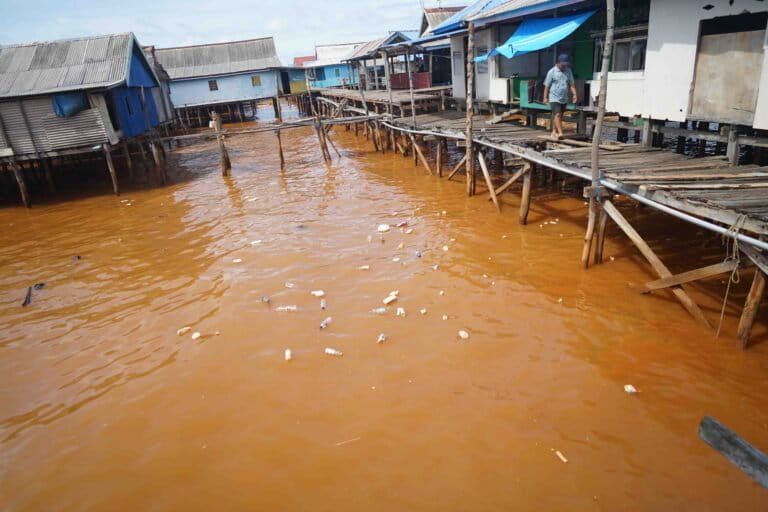
Di wilayah sekitar Sungai Kobe di Halmahera, masyarakat mengatakan daerah mereka memang sejak dahulu mengenal banjir. Namun, mereka mengamati bahwa sebelum ekspansi pertambangan nikel, air lebih cepat surut.
Pembukaan hutan dan perubahan daerah tangkapan air kemudian diikuti sedimentasi serta memburuknya kemampuan tanah dan vegetasi menahan aliran air.
Pola serupa terlihat di Morowali. Aktivitas pertambangan dan kawasan industri berkembang bersamaan dengan perubahan besar pada lanskap di bagian hulu maupun hilir.
Data yang saya kumpulkan menunjukkan bagaimana hilangnya tutupan pohon, penggalian di kawasan hulu, dan perubahan bentang alam berkelindan dengan meningkatnya persoalan banjir.
Temuan seperti ini tidak berarti setiap banjir di wilayah pertambangan dapat langsung karena perusahaan tambang. Curah hujan, kondisi sungai, topografi, pembangunan permukiman, dan banyak faktor lain tetap penting.
Contoh itu menunjukkan, memotret risiko pada satu titik waktu saja tidak cukup.
Kehilangan hutan dalam 10 tahun terakhir, perubahan kondisi sebuah DAS, pembukaan kawasan tambang baru, atau perluasan perkebunan merupakan bagian dari perubahan lanskap yang berlangsung dari waktu ke waktu.
Proses itu dapat mengubah karakter bahaya sekaligus meningkatkan kerentanan masyarakat yang tinggal di dalamnya.
Dalam literatur pengurangan risiko bencana, proses semacam ini dikenal sebagai underlying disaster risk drivers, yaitu, kondisi atau proses yang meningkatkan keterpaparan dan kerentanan atau mengurangi kapasitas menghadapi bencana.
United Nations Office for Disaster Risk Reduction (UNDRR) 2017, 2024 memasukkan antara lain, ketiadaan pertimbangan risiko dalam pengelolaan lahan, lingkungan, dan sumber daya alam, penggunaan sumber daya alam yang tidak berkelanjutan, degradasi ekosistem, serta kebijakan pembangunan yang tidak berbasis risiko. Kajian terbaru tentang disaster risk creation juga menunjukkan bahwa keputusan pembangunan dapat secara aktif menciptakan atau memperbesar risiko (Muir & Opdyke, 2024).
Momentum merevisi pedoman KRB
Momentum untuk memperbaiki metode itu sebenarnya sudah terbuka. Dalam Rencana Strategis BNPB 2025–2029, revisi Perka BNPB No. 2/2012 secara eksplisit masuk dalam agenda regulasi. Alasannya adalah kebutuhan pembaruan berdasarkan perkembangan keilmuan, perubahan hukum, dan pembelajaran terkini.
Revisi itu bisa untuk memasukkan indikator yang menangkap perubahan lanskap dan tekanan pembangunan dari waktu ke waktu.
Ini tidak berarti pengkajian risiko harus memasukkan satu variabel bernama “tambang” atau “perkebunan”. Konteks setiap bencana dan wilayah berbeda.
Yang dibutuhkan adalah lapisan analisis yang mampu menangkap perubahan dari waktu ke waktu. Untuk risiko banjir, misalnya, indikator dapat melihat kehilangan tutupan hutan di daerah tangkapan air, perubahan kawasan resapan, degradasi DAS, sedimentasi, serta perubahan bentang alam akibat aktivitas pembangunan.
Untuk karhutla, analisis dapat mempertimbangkan sejarah kebakaran berulang, perubahan tutupan lahan, deforestasi, pengelolaan gambut, serta perkembangan aktivitas konsesi.
Data tentang siapa yang paling rentan, rumah yang terpapar, dan kapasitas pemerintah tetap penting.
Jika kebijakan penanggulangan bencana ingin benar-benar bersifat preventif, KRB juga perlu membaca siapa dan apa yang sedang mengubah lanskap, bagaimana perubahan itu berlangsung, dan apakah perubahan tersebut menciptakan risiko baru.
Karena itu, revisi KRB seharusnya tidak berhenti pada pembaruan data dan indikator lama. Perubahan lanskap yang membuat risiko membesar dari waktu ke waktu juga perlu dihitung.
*Penulis: Yogi Setya Permana, Adalah Peneliti di Pusat Riset Politik, Badan Riset dan Inovasi Nasional (BRIN)
*****
Kebakaran Hutan Bahayakan Kesehatan Masyarakat dan Rugikan Ekonomi
Kredit